国税庁「取引相場のない株式の評価に関する有識者会議」(第1回〜第6回)の論点を一次資料で整理|残余利益方式、開業5年未満の会社、配当還元方式・従業員持株会・ストックオプションへの影響まで
数多くのオーナー企業の事業承継・M&Aと、スタートアップの資本政策を支援してきたプラスト税理士法人です。
「自社株の評価方法が大きく変わるらしい。うちの株価は上がるの?下がるの?」
「事業承継の準備を進めているけれど、今の計画のままで大丈夫?」
2026年4月から、国税庁で非上場株式(自社株)の相続税評価の方法を根本から見直す議論が進んでいます。たたき台では、長年使われてきた「類似業種比準方式」をやめ、新しい「残余利益方式」を軸にする方向性が示されました。
一方で、まだ何も決まっていない段階で「株価が◯倍になる」といった断定的な情報も出回り始めています。税理士法人として忖度なしでお伝えすると、今やるべきことは、慌てて対策を打つことではなく、「何が議論されていて、自社にどこが効きそうか」を正確に押さえることです。
本記事では、オーナー経営者とスタートアップの経営者に向けて、国税庁が公表している会議資料・議事要旨だけを根拠に、見直しの中身と影響、今のうちに準備しておきたいことを解説します。議論は進行中のため、会議が開かれるたびに本記事を更新します。
1. 何が起きている?非上場株式の評価を見直す国税庁の有識者会議
国税庁は2026年4月、「取引相場のない株式の評価に関する有識者会議」を立ち上げました。取引相場のない株式とは、上場していない会社の株式(非上場株式・自社株)のことです。
きっかけは、令和6年11月の会計検査院の指摘です。国税庁の開催案内では、次の2点が挙げられています。
• 評価方式の間で評価額にかい離があり、類似業種比準価額を使う割合が高い規模の大きな会社ほど、株式の評価額が相対的に低く算定される
• 配当還元方式の還元率(10%)が、近年の金利水準と比べて相対的に高い率になっているおそれがある
| 回 | 開催日 | 主な内容(国税庁の公表資料より) |
|---|---|---|
| 第1回 | 2026年4月20日 | 現行制度の課題(評価方式間のかい離、評価額の操作可能性など)の整理 |
| 第2回 | 2026年5月11日 | 委員からの意見・論点の提示 |
| 第3回 | 2026年6月4日 | 委員からの意見・論点の提示 |
| 第4回 | 2026年7月3日 | 論点整理(「時価」の考え方、事業承継への配慮など) |
| 第5回 | 2026年8月20日 | 国税庁が見直しの方向性(たたき台)を提示 |
| 第6回 | 2026年9月16日 | 残余利益方式の計算方法・特定の評価会社などの各論 |
スケジュールについて、国税庁は第4回の議事要旨で、今回の見直しは税制改正のプロセスを経て行うため、「今秋を目途に一定の方向性をお示しできるよう進めてまいりたい」と回答しています。いつの相続・贈与から新しい方法が使われるか(適用時期)は、2026年10月3日時点の国税庁の公表資料では示されていません。
2. そもそも今の自社株の評価方法は?(現行ルールのおさらい)
相続や贈与で非上場株式を取得したときは、財産評価基本通達(=国税庁が定める財産の評価ルール)にしたがって評価します。株式を取得した人と会社の規模によって、評価方法が次のように分かれます。
| 取得した人・会社 | 評価方法 | しくみ |
|---|---|---|
| 同族株主等・大会社 | 類似業種比準方式 | 上場している同業種の株価を基に、1株あたりの「配当金額」「利益金額」「純資産価額(簿価)」の3つで比べて評価 |
| 同族株主等・中会社 | 併用方式 | 類似業種比準方式と純資産価額方式を組み合わせて評価 |
| 同族株主等・小会社 | 純資産価額方式 | 会社の資産を相続税評価額に洗い替え、負債と含み益に対する法人税額等相当額を差し引いて評価 |
| 同族株主以外の株主等 | 配当還元方式 | 1年間の配当金額を10%で割り戻して評価(特例的評価方式) |
| 特定の評価会社(開業後3年未満の会社など) | 原則として純資産価額方式 | 資産の大半が株式・土地の会社、開業後3年未満の会社、開業前・休業中・清算中の会社など |
類似業種比準方式は、上場企業の株価水準を使うため、純資産価額方式よりも低い評価額になりやすい傾向があります。このため、大会社ほど相対的に安く評価できること、そして会社規模や利益を意図的に操作して評価額を下げるスキームが使われてきたことが、今回の見直しの出発点になっています。
3. 国税庁のたたき台|見直しの5つの方向性(第5回・第6回資料)
第5回(2026年8月20日)で国税庁が示した「これまでの議論を踏まえた、国税庁の考える評価の見直しの方向性」と、第6回(9月16日)の各論を整理すると、次の5つです。いずれも「〜してはどうか」という問いかけの形で示された検討段階の案です。
方向性① 会社規模による区分をなくし、共通の評価方式にする
大会社・中会社・小会社で評価方法を変える仕組みをやめ、規模にかかわらず単一の評価方式で評価する案です。規模の操作による評価額の圧縮にも対応できるとしています。
方向性② 類似業種比準方式はやめる
「理論的な根拠や実証的な裏付けがなく、他分野における企業価値評価では用いられない」として、存置は困難ではないかとされています。
方向性③ 新しい原則は「残余利益方式」
会社の稼ぐ力(収益力)を重視するインカムアプローチを主軸とし、その中でも将来予測への依存が小さい残余利益方式(簿価純資産ベース)を採用する案です。しくみは次の章で解説します。
方向性④ 純資産価額方式は「特定の評価会社」専用にする
継続して事業を行う会社を、解散を前提とした時価純資産(清算価値)で評価すべきではないとして、純資産価額方式は原則的な評価方式から外し、資産管理会社や開業後間もない会社などの「特定の評価会社」に使う方式に位置付け直す案です。
方向性⑤ 配当還元方式は、使える株主の範囲を絞って残す
株主構成を操作して配当還元方式だけを適用し、評価額を大幅に圧縮する事例(資料では最大で約98%の圧縮事例も紹介)があるとして、本当に配当を受け取る以外に期待できない少数株主に適用を絞る方向です。最低配当を1株2.5円とする計算方法の見直しも論点に挙がっています。
あわせて、評価額を下げるスキームへの対応として、次の案も示されています。
• オペレーティング・リース、多額の役員報酬、一時的な役員退職金などで利益を一時的に下げても、非経常的な損益を除いた「正常利益」で評価する
• 100%子会社に資産を移して親会社の株価を下げるスキームに対し、子会社の価値を親会社の株価に反映する(グループ全体で評価する)
• 固定価格の従業員持株会を使って支配株主の株価を下げるスキームへの対応
参考記事:後継者不在による廃業が約3割!中小企業の親族内承継に関する検討会の中間とりまとめが12/12に公表!
4. 残余利益方式のしくみ|「簿価純資産」+「稼ぐ力」で株価が決まる
残余利益方式は、会社の価値を①今ある資産(簿価純資産)と②株主が通常期待する以上に稼ぐ力(残余利益)の合計で考える方法です。国税庁の資料では、評価のイメージを次のように示しています。
評価額 = { ①直前期末の簿価純資産 + ②今後5年程度の残余利益の現在価値の合計 } × しんしゃく率
• 残余利益 = 年利益 − 純資産 × 還元率(=株主が通常期待する収益率)
• 年利益は、課税時期の前5年の「正常利益」の平均から算出する案
• 還元率は、上場株式の平均期待収益率などを参考にCAPM(資本資産価格モデル)で算定してはどうか、とされている
• しんしゃく率(=評価の安全性を考えた割引)や還元率の具体的な数字は、今後の会議で議論
ポイントは次の3つです。
• 土地や建物を時価に洗い替えず、決算書の帳簿価額(簿価)をそのまま使うため、計算の手間は軽くなる方向
• 株主の期待を上回って稼ぐ会社は、簿価純資産より高く評価される
• 赤字や低収益の会社は、簿価純資産より低く評価される
国税庁が第6回資料で示した計算例(還元率8%、しんしゃく率0.8は仮定)は次のとおりです。
| 前提(国税庁の計算例) | 例① | 例② |
|---|---|---|
| 直前期末の純資産価額 | 1億円 | 1億円 |
| 年利益金額(税引後) | 1,000万円 | 500万円 |
| 年配当金額 | 200万円 | 100万円 |
| 1年目の残余利益 | 1,000万円 − 1億円×8% = 200万円 | 500万円 − 1億円×8% = ▲300万円 |
| 評価額 | 約8,261万円 | 約6,853万円 |
例①は、1億円 + 5年分の残余利益の現在価値の合計(約327万円)=約1億327万円に、しんしゃく率0.8を掛けて約8,261万円です。例②は、残余利益が毎年マイナスのため、合計(約▲1,434万円)を差し引いた約8,566万円に0.8を掛けて約6,853万円となります。2年目以降は「純資産 + 利益 − 配当」で純資産を積み上げて計算します。
また、国税庁は実際の申告データ(1,378社)を使った試算も公表しています(加算期間5年・還元率8%と仮定)。現行の申告評価額の中央値と比べた増減は次のとおりです。
| 区分 | しんしゃく率0.7 | しんしゃく率0.8 | しんしゃく率1.0 |
|---|---|---|---|
| 大会社(128社) | +50.3% | +71.7% | +114.7% |
| 中会社(820社) | ▲1.9% | +12.1% | +40.2% |
| 小会社(430社) | ▲31.6% | ▲21.8% | ▲1.9% |
| 全体(1,378社) | ▲10.4% | +2.3% | +28.1% |
しんしゃく率0.8の場合、評価額が現行より下がる会社の割合は、小会社で約7割(67.9%)、大会社でも約2割(24.2%)とされています。「大会社は上がりやすく、小会社は下がりやすい」傾向ですが、還元率やしんしゃく率はまだ決まっておらず、個々の会社の資産・収益の状況によって結果は大きく変わります。
5. 誰にどんな影響が出る?オーナー・スタートアップ別のチェックポイント
① 類似業種比準方式で評価してきた規模の大きな会社のオーナー
国税庁の試算どおりの傾向になれば、自社株の評価額が上がる可能性があります。事業承継の計画(誰に・いつ・どの方法で株を渡すか)は、現行ルールと新ルールの両方で試算しておくべきです。
② 赤字・低収益の会社
残余利益がマイナスになるため、簿価純資産より低い評価額になる方向です。ただし、資産の大半が株式や不動産などの会社は「資産管理会社」として純資産価額方式で評価する案になっており、判定基準は事業承継税制の「資産保有型会社」「資産運用型会社」を参考に、簿価で判定することが検討されています。
③ 開業間もないスタートアップ
現行ルールでは、開業後3年未満の会社などは「特定の評価会社」として純資産価額方式で評価します。第6回資料では、残余利益方式の計算に必要な過去の実績がないことを理由に、開業後5年未満の会社は純資産価額で評価してはどうかという案が示されました。創業者間の株式の移動や、親族への贈与を考えている場合は、どちらのルールで評価されるかを確認しておく必要があります。
④ 税制適格ストックオプションを発行する会社
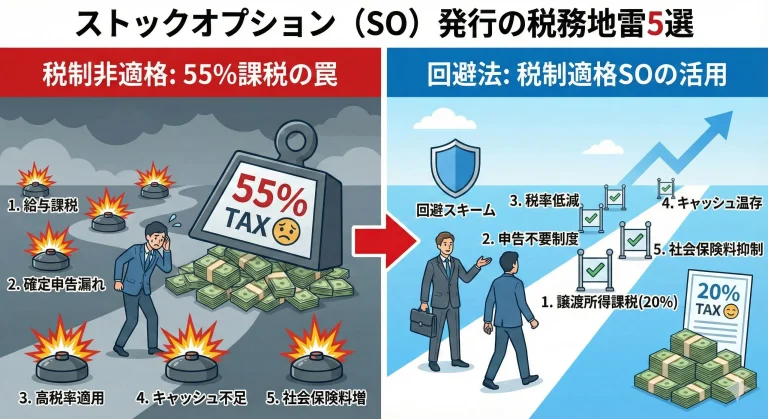
税制適格ストックオプションは、権利行使価額が付与契約時の1株あたりの価額(時価)以上であることが要件の一つです(租税特別措置法29条の2第1項3号)。国税庁の「ストックオプションに対する課税(Q&A)」では、非上場株式の場合、一定の条件のもとで財産評価基本通達の例により株価を算定する方法(特例方式)も認められています。評価通達が見直されれば、この算定にも影響が出る可能性があります。第5回資料でも、配当還元方式の見直しに当たっては、従業員持株会や税制適格ストックオプションへの影響も考慮すべきという委員の意見が紹介されています(取扱いは未定)。
参考記事:【SO発行】従業員が破産する「税制非適格」の恐怖|55%課税を防ぐ5つの絶対要件
⑤ 従業員持株会がある会社
固定価格(1株◯円など)で売買する従業員持株会の株式は、一定の要件を満たせば固定価格で評価し、その分を差し引いて他の株主の株式を評価する案が示されています。一方で、持株会を使って支配株主の株価を下げるスキームは見直しの対象です。
⑥ 役員退職金・オペレーティング・リース・持株会社(HD)化で株価対策をしてきた会社
「正常利益で評価する」「100%子会社の価値を親会社の株価に反映する」案が採用されれば、これまでの株価対策の効果が小さくなる可能性があります。
6. 今のうちに準備しておきたい3つのこと
新しいルールがいつから、どの数字で適用されるかは決まっていません。だからこそ、次の3つを「材料集め」として進めておくことをおすすめします。
1. 現行ルールでの自社株の評価額を把握する
まずは今の評価額(基準点)を知ることが出発点です。決算書・法人税申告書や、会社が持つ土地などの資料をもとに算定します。
2. 新しい方式での「ざっくり試算」をしてみる
残余利益方式で使う数字は、主に直前期末の簿価純資産と、過去5年分の利益・配当です。還元率・しんしゃく率を幅をもって仮置きすれば、上がる方向か下がる方向かの見当はつけられます。
3. 承継・ストックオプション・持株会の計画を「両方のルール」で点検する
確定前に大きな対策を急ぐのは禁物です。一方で、すでに進めている贈与や株式の移動、ストックオプションの発行は、実行の時期によって適用されるルールが変わる可能性があります。予定がある場合は、早めに専門家と確認しておくと安心です。
参考記事:【第三者割当増資】スタートアップが知らないと損する手続きと税務の落とし穴5つ|資本金「1,000万円・1億円の壁」
7. 今後のスケジュールと本記事の更新について
国税庁は「今秋を目途に一定の方向性」を示すとしており、見直しは税制改正のプロセスを経て行われます。今後は、還元率・しんしゃく率の水準、特定の評価会社の範囲、配当還元方式を使える株主の範囲、そしていつの相続・贈与から適用されるかが焦点です。
本記事は、国税庁が会議資料・議事要旨を公表するたびに更新します。更新日もあわせてご確認ください。
まとめ|自社株の評価見直しは「正確な情報」と「両方のルールでの試算」から
その事業承継・資本政策の計画、評価方法が変わっても同じ結論になりますか?
類似業種比準方式の廃止は、多くのオーナー企業にとって数十年ぶりの大きな変化になり得ます。
次のどれかに当てはまるなら、一度試算しておくべきです。
• 今の自社株の評価額を、ここ数年確認していない
• 後継者への株式の贈与や、持株会社(HD)の設立を予定している
• 役員退職金やオペレーティング・リースを使った株価対策を検討・実行している
• ストックオプションの発行や、従業員持株会の導入を予定している
自社株の評価・事業承継でお悩みなら、プラスト税理士法人へご相談ください
こんな経営者様はご相談ください。
• 自社株の評価額を、現行ルールと新しい方式の両方で試算したい
• 事業承継の計画を、評価見直しを踏まえて組み直したい
• 増資やストックオプション発行のときの株価の根拠を用意したい
プラスト税理士法人は、自社株の評価・株価算定から、事業承継・組織再編、スタートアップの資本政策までを一気通貫でご支援します。
- 自社株の評価・株価算定の支援内容はこちら 株価算定・企業価値評価
- 事業承継の支援内容はこちら 事業承継コンサルティング
- 無料相談・お問い合わせはこちら お問い合わせフォーム
よくある質問
●非上場株式の評価方法は、いつから変わりますか?
2026年10月3日時点では決まっていません。国税庁は、税制改正のプロセスを経て行うとしたうえで「今秋を目途に一定の方向性」を示すとしています。適用時期は今後の公表を確認する必要があります。
●類似業種比準方式はなくなるのですか?
国税庁が第5回の有識者会議で示したたたき台では、類似業種比準方式は存置が困難ではないかとされ、残余利益方式を原則とする方向が示されています。ただし、検討段階の案であり、確定ではありません。
●残余利益方式になると、自社株の評価額は上がりますか?
会社によります。国税庁の試算(還元率8%などを仮定)では、大会社は上がりやすく、小会社は下がりやすい傾向ですが、還元率・しんしゃく率は未定で、個々の会社の資産・収益の状況によって結果は変わります。
●今のうちに相続対策・株価対策を急ぐべきですか?
確定前に大きな対策を急ぐのはおすすめしません。まず現行ルールでの評価額を把握し、新しい方式での試算と比べたうえで、贈与などの実行時期を検討するのが現実的です。
【主な根拠資料】国税庁「『取引相場のない株式の評価に関する有識者会議』の開催について」(令和8年4月16日)/同会議 第4回議事要旨(令和8年7月3日)・第5回資料及び議事要旨(令和8年8月20日)・第6回資料(令和8年9月16日)/財産評価基本通達168・178〜180・185・188・188-2・189〜189-6(取引相場のない株式の評価)/国税庁タックスアンサーNo.4638「取引相場のない株式の評価」/租税特別措置法29条の2第1項3号/国税庁「ストックオプションに対する課税(Q&A)」
※本記事は2026年10月3日時点で国税庁が公表している資料に基づいています。有識者会議で示された内容は検討段階の案であり、確定したものではありません。
※ 最終判断は担当税理士が行ってください。本記事は一般的な情報提供を目的としたものであり、個別の税務判断は専門家にご相談ください。
関連キーワード
- 非上場株式 評価
- 自社株評価
- 取引相場のない株式
- 有識者会議
- 残余利益方式
- 類似業種比準方式
- 事業承継
- 従業員持株会
- ストックオプション