第三者割当増資の手続きの流れと、資本金「1,000万円・1億円の壁」、有利発行課税まで|スタートアップの資金調達で損をしないための実務ガイド
数多くのスタートアップをM&A・Exitへ導いてきたプラスト税理士法人です。
「VCから出資の内諾をもらった。会社としては何をすればいいの?」
「投資家に払ってもらう金額は、そのまま全部資本金にすればいいの?」
資金調達が決まった瞬間は、どうしても「いくら集まったか」に目が行きます。
しかし、税理士法人として忖度なしでお伝えします。第三者割当増資で本当に差がつくのは「集めた後」です。
払込金額を資本金にいくら入れるかひとつで、増資した期や翌期以降の消費税・法人税・事業税・住民税の負担が変わることがあります。株価の根拠を残していなければ、次のラウンドやM&Aのデューデリジェンス(買収前の調査)で説明に詰まります。
本記事では、はじめて外部から出資を受けるスタートアップ経営者に向けて、第三者割当増資の手続きの流れ(会社法)と、見落としやすい税務の落とし穴5つを、根拠条文つきで解説します。
「調達はできたのに、税金と手続きで損をした」とならないために、ぜひ最後までご覧ください。
1. 第三者割当増資とは?株主割当・公募との違い
第三者割当増資とは、特定の第三者(VC、事業会社、エンジェル投資家、役員など)に新しい株式を引き受けてもらい、その払込みで資本を増やす資金調達の方法です。会社法上は「募集株式の発行」(会社法199条以下)の一つの形です。
| 方式 | 誰に株式を割り当てるか | スタートアップでの使われ方 |
|---|---|---|
| 第三者割当 | 特定の第三者 | VC・事業会社からの資金調達の大半 |
| 株主割当 | 既存株主に、持株比率に応じて | 既存株主だけで追加出資するとき |
| 公募 | 不特定多数の投資家 | 主にIPO(株式上場)のとき |
融資と違って返済義務はありません。その代わりに、会社の持分(議決権)を渡すことになります。
一度渡した株式は、相手の同意なしには原則として戻せません。「お金を借りる」のではなく「会社の一部を売る」判断だ、という前提で進めることが大切です。
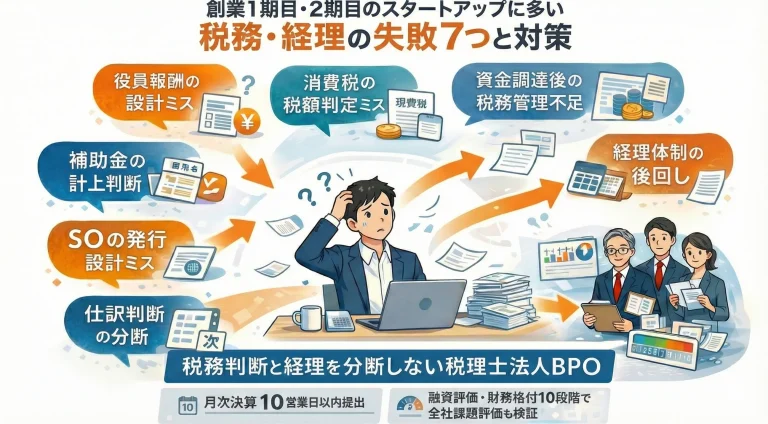
参考記事:【創業1・2期】スタートアップが税務で死なないための失敗7選と完全対策ガイド
2. 第三者割当増資の手続きの流れ(非公開会社の場合)
多くのスタートアップは、定款で「株式の譲渡には会社の承認が必要」と定めている非公開会社(株式譲渡制限会社)です。この前提で、標準的な流れを整理します。
ステップ① 発行条件(募集事項)を決める
まず、定款の発行可能株式総数に空きがあるかを確認します。今回発行する株式を加えると上限を超える場合は、増資の前に定款変更(株主総会の特別決議)で上限を引き上げます(会社法37条・113条・466条)。
募集株式の数、払込金額(1株あたりの価格)、払込期日(または払込期間)、増加する資本金・資本準備金の額などを決めます(会社法199条1項)。
非公開会社では、原則として株主総会の特別決議が必要です(会社法199条2項・309条2項5号)。株主総会の決議で上限などを定めたうえで、細かな決定を取締役(取締役会)に任せることもできます(会社法200条1項)。
なお、払込金額が引受人にとって「特に有利な金額」である場合、取締役は株主総会でその金額にする理由を説明しなければなりません(会社法199条3項)。
ステップ② 割当先と契約する(総数引受契約)
VCからの調達では、引受人と「募集株式の総数を引き受ける契約(総数引受契約)」を結ぶのが一般的です。この場合、通常の申込み・割当ての手続きは不要になります(会社法205条1項)。
ただし、譲渡制限株式を発行するときは、その契約について株主総会(取締役会設置会社は取締役会)の承認が必要です(会社法205条2項)。
また、VCからの出資では普通株式ではなく優先株式(A種優先株式など)で発行することが多く、定款にその種類株式の内容がまだ定められていない場合は、株式の内容を定める定款変更(株主総会の特別決議。会社法108条2項・466条・309条2項11号)も行います。
すでに種類株式を発行している会社では、既存の種類株主による種類株主総会の決議が必要になる場合もあります(会社法199条4項・322条1項)。
ステップ③ 払込み
引受人は、払込期日(または払込期間内)に、払込金額の全額を会社の指定口座へ払い込みます(会社法208条1項)。
ステップ④ 資本金・資本準備金に振り分ける
払い込まれた金額は原則として資本金になりますが、その2分の1までは資本金にせず、資本準備金にできます(会社法445条1項〜3項)。
この振り分けが、次章以降の税務の落とし穴に直結します。
ステップ⑤ 変更登記(2週間以内)
資本金の額や発行済株式の総数が変わるため、払込期日から2週間以内に本店所在地で変更登記をします(会社法915条1項。払込期間を定めた場合は、期間の末日から2週間以内でも可〈同条2項〉)。
登録免許税は「増加した資本金の額×0.7%(3万円に満たない場合は3万円)」です(登録免許税法別表第一第二十四号(一)ニ)。資本準備金に振り分けた部分には、登録免許税はかかりません。
●手続き全体のイメージ
発行条件の検討・株価算定 → 投資契約・総数引受契約の交渉 → 株主総会(募集事項の決定・定款変更・契約の承認)→ 払込み → 資本金・資本準備金の計上 → 2週間以内に変更登記
3. 税務の落とし穴①:資本金1,000万円の壁(消費税の免税が使えなくなる)
設立間もない会社は、基準期間(=前々事業年度)の売上がないため、原則として消費税の納税義務が免除されます(消費税法9条1項)。
ところが、事業年度開始の日の資本金が1,000万円以上の会社は、基準期間がない事業年度でもこの免除を受けられません(消費税法12条の2第1項)。
落とし穴は、判定が「事業年度開始の日」の資本金で行われるという点です。
| 例:資本金100万円で設立し、1期目の途中で1,200万円を増資 | 全額を資本金にした場合 | 半分を資本準備金にした場合 |
|---|---|---|
| 増資後の資本金 | 1,300万円 | 700万円(資本準備金600万円) |
| 1期目(期首の資本金100万円) | 免税のまま | 免税のまま |
| 2期目(期首の資本金で判定) | 課税事業者になる | 資本金基準では免税の可能性あり |
同じ1,200万円の調達でも、振り分け方で2期目の消費税の扱いが変わります。
ただし、次の場合は資本金にかかわらず課税事業者になります。
●インボイス(適格請求書)発行事業者の登録をしている場合(消費税法9条1項かっこ書)
●前事業年度の開始から6か月間(特定期間)の課税売上高が1,000万円を超え、かつ同期間の給与等の支払額も1,000万円を超える場合(消費税法9条の2)
●資本金1,000万円未満でも、大企業などに発行済株式の50%超を保有され、その親会社等の課税売上高が5億円を超える「特定新規設立法人」に当たる場合(消費税法12条の3)
逆に、設備投資が大きく消費税の還付を受けたい会社では、あえて課税事業者を選ぶ判断もあります。「免税がいつも得」とは限らないため、事業計画とセットで検討します。
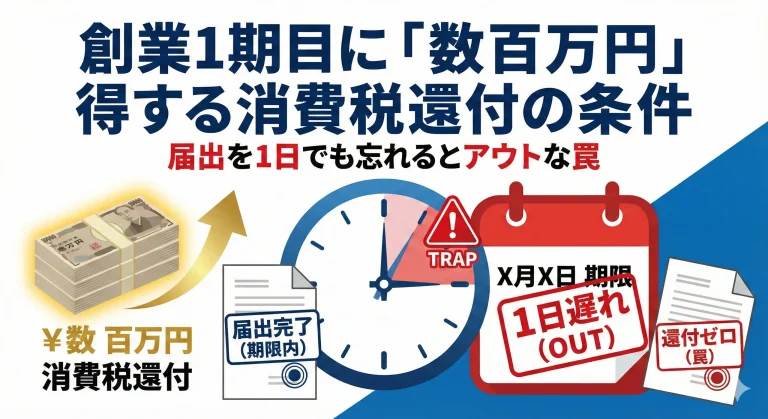
参考記事:創業1期目の消費税還付の条件
4. 税務の落とし穴②:資本金1億円の壁(中小企業向けの特例が使えなくなる)
大型の調達で資本金が1億円を超えると、税務上「中小法人」として扱われなくなります。代表的な影響は次のとおりです。
●法人税の軽減税率が使えなくなる
資本金1億円以下の法人は、年800万円以下の所得部分に軽減税率が適用されますが、1億円を超えると対象外です(法人税法66条2項、租税特別措置法42条の3の2。期末の資本金で判定)。
●法人事業税の外形標準課税の対象になる
資本金1億円を超える法人は、所得だけでなく、付加価値(給与・支払利子・賃借料など)や資本金等の額にも事業税がかかります(地方税法72条の2第1項第1号)。赤字でも事業税が発生するため、先行投資で赤字が続くスタートアップには重い負担です。判定は事業年度終了の日の資本金で行います。
※令和6年度の改正により、資本金1億円以下でも、①前事業年度に外形標準課税の対象だった法人で、払込資本の額(資本金と資本剰余金の合計額)が10億円を超えるもの(令和7年4月1日以後に開始する事業年度から。地方税法附則8条の3の3)、②払込資本の額が50億円を超える法人などの100%子法人等で、払込資本の額が2億円を超えるもの(令和8年4月1日以後に開始する事業年度から。地方税法72条の2第1項第1号ロ)は、外形標準課税の対象になります。
●このほか、中小法人を前提とした各種の特例(交際費や欠損金の取扱いなど)も使えなくなります。
ここでも有効なのが、資本準備金への振り分けです。
ただし、振り分けられるのは払込額の2分の1までです(会社法445条2項)。たとえば既存の資本金1,000万円の会社が2億円を調達すると、少なくとも1億円は資本金になり、資本金は1億1,000万円と1億円を超えます。
大型のラウンドほど、「調達額と、資本金をいくらに収めるか」を事前に設計しておく必要があります。
5. 税務の落とし穴③:住民税の均等割は「資本準備金」にしても下がらない
ここまで「資本準備金に振り分ければよい」とお伝えしましたが、例外があります。
法人住民税の均等割(=赤字でもかかる定額の税)は、資本金ではなく「資本金等の額」で税額が決まります(地方税法52条1項)。しかも、資本金等の額が「資本金+資本準備金」を下回る場合は、「資本金+資本準備金」で判定します(地方税法52条4項・5項。市町村民税は312条6項・7項)。
つまり、資本準備金に振り分けても、均等割は下がりません。
●道府県民税の均等割(標準税率。地方税法52条1項)
・資本金等の額 1,000万円以下:年2万円
・1,000万円超 1億円以下:年5万円
・1億円超 10億円以下:年13万円
このほか市町村民税の均等割も、資本金等の額と従業者数に応じて段階的に上がります。
判定に使う金額の違いを整理すると、次のとおりです。
| 項目 | 判定に使う金額 | 資本準備金に振り分けると |
|---|---|---|
| 登録免許税 | 増加した資本金の額 | 安くなる |
| 消費税の免税(1,000万円) | 事業年度開始の日の資本金 | 壁を越えにくくなる |
| 法人税の軽減税率(1億円) | 期末の資本金 | 壁を越えにくくなる |
| 外形標準課税(1億円) | 期末の資本金 | 壁を越えにくくなる |
| 住民税の均等割 | 資本金等の額(資本金+資本準備金以上) | 変わらない |
6. 税務の落とし穴④:時価より安く発行すると「有利発行」として引受人に課税
払込金額が株式の時価より大幅に低いと、引き受けた側に税金がかかることがあります。
●法人(事業会社など)が引き受けた場合
株式の取得価額は払込額ではなく時価とされ(法人税法施行令119条1項4号)、時価と払込額の差額が益金(=税務上の収益)になります。
●個人が引き受けた場合
時価と払込額の差額が所得として課税されます(所得税法施行令84条3項3号)。発行会社の役員・従業員がその地位に関連して引き受けた場合は原則として給与所得、それ以外は原則として一時所得です(所得税基本通達23〜35共-6(2))。
ただし、同族会社が既存株主の親族などに有利な価格で新株を割り当てた場合は、原則として、既存株主からその親族などへの贈与として贈与税の対象になります(相続税法基本通達9-4。給与所得・退職所得として所得税の対象になる場合を除く)。たとえば、社長が100%を持つ会社で、時価10万円の株式を社長の子に1万円で割り当てるようなケースです。
「有利」かどうかの目安は、時価と払込額の差額が、時価のおおむね10%以上かどうかです(法人税基本通達2-3-7(注)1、所得税基本通達23〜35共-7(注)1)。
※この「おおむね10%」は税務上の目安です。会社法上の「特に有利な金額」(会社法199条3項)とは別の考え方のため、差が10%未満であれば会社法上も有利発行に当たらない、という意味ではありません。
よくある失敗は、ほぼ同じ時期に、VCには1株10万円、社長の知人や役員には1株1万円で発行するケースです。低い価格で引き受けた側に課税が生じるおそれがあります。
なお、既存株主に持株比率どおり平等に割り当てる場合は、他の株主に損害を及ぼすおそれがないとして、原則としてこの課税の対象外です(法人税法施行令119条1項4号かっこ書、所得税法施行令84条3項かっこ書)。
また、払込みを受けた会社側は資本等取引(=株主との資本のやり取り)にあたるため、増資そのものに法人税はかかりません(法人税法22条5項)。
なお、同族・関係者の間での有利発行では、引受人だけでなく、持分の価値が薄まる既存株主の側でも、寄附金や贈与などの課税関係を検討する必要があります。
7. 税務の落とし穴⑤:株価の「根拠」を残していない
非上場会社の株式には市場価格がありません。そのため、「なぜその1株価格にしたのか」を後から説明できるかどうかが問われます。
●前回ラウンドとの整合性(短期間で株価が大きく上下していないか)
●同時期に発行するストックオプションの行使価額との関係
●次のラウンドの投資家や、M&Aの買い手によるデューデリジェンスでの説明
●前章の「有利発行」に当たらないことの説明
対策はシンプルで、増資のたびに、株価算定書または価格決定の根拠資料を残しておくことです。
シード・アーリー期は、第三者であるVCとの直近ラウンドの価格、タームシート、事業計画、優先株式の権利内容、前回ラウンドからの事業の進捗などが、価格の重要な根拠になります。
そのうえで、調達額が大きい、関係者への発行がある、前回ラウンドとの価格差が大きいといった場合は、DCF法(将来の収益から価値を計算する方法)や類似会社比較法などによる第三者の株価算定書(バリュエーションレポート)を用意しておくと安心です。
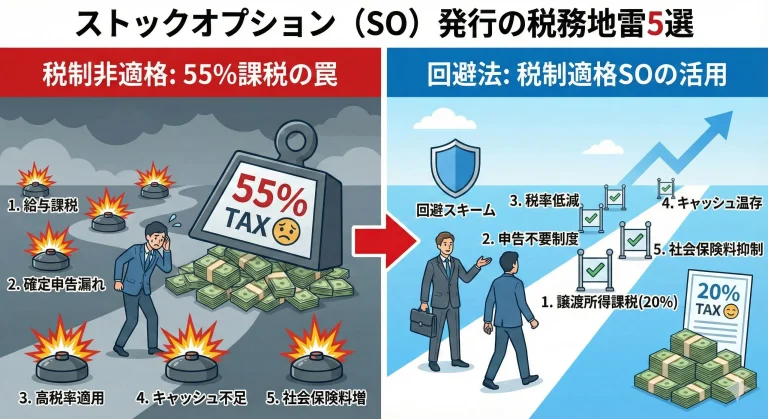
参考記事:【SO発行】従業員が破産する「税制非適格」の恐怖|55%課税を防ぐ5つの絶対要件
弊社のサービス:株価算定・企業価値評価
8. 増資の前に確認したい「持株比率」の3つのライン
税務と同じくらい大切なのが、増資後に社長がどれだけの議決権を持っているかです。
| 議決権の割合 | 単独でできること | 根拠 |
|---|---|---|
| 3分の2以上 | 特別決議(定款変更・増資・合併など)を単独で可決できる | 会社法309条2項 |
| 過半数 | 普通決議(役員報酬の決定など)を単独で可決できる | 会社法309条1項 |
| 3分の1超 | 特別決議を単独で否決できる(拒否権) | 会社法309条2項 |
※ 一般的な定款で、すべての株式に議決権がある場合の目安です。
調達のたびに社長の持株比率は下がっていきます。未行使のストックオプションにはまだ議決権がないため、「現在の議決権比率」と、ストックオプションなどをすべて行使したと仮定した「完全希薄化後(フルダイリューテッド)の持株比率」の両方を確認し、「IPOやM&Aの時点で、誰が何%を持っているか」という最後の姿から逆算して、今回の調達額と株価を決めることが資本政策の基本です。
弊社のサービス:創業・スタートアップ支援(資金調達・資本政策)
9. まとめ|第三者割当増資は「集めた後」で差がつく
その増資、資本金にいくら入れるか、決めていますか?
投資家との条件交渉に追われ、税務と手続きは「司法書士さんと税理士さんに後で任せればいい」となっていないでしょうか。
次のどれかに当てはまるなら、払込みの前に一度立ち止まって確認すべきです。
• 払込金額の全額を、そのまま資本金にしようとしている
• 設立1〜2期目で、増資後の資本金が1,000万円以上になりそう
• 調達額が大きく、資本金が1億円を超えそう
• 同じ時期に、引受人によって1株の価格が違う
• 株価の根拠資料(株価算定書など)がない
第三者割当増資・資金調達でお悩みなら、プラスト税理士法人へご相談ください
こんな経営者様はご相談ください。
• はじめてVCや事業会社から出資を受ける
• 資本金と資本準備金の振り分けを、税金まで含めて決めたい
• 増資の株価の根拠(株価算定書)を用意したい
• ストックオプションや資本政策も合わせて設計したい
プラスト税理士法人は、資本政策の設計から株価算定、資本金・資本準備金の振り分けの試算、増資後の経理・税務までを一気通貫でご支援します。登記は提携の司法書士と連携して進めます。
- 資金調達・資本政策の支援内容はこちら 創業・スタートアップ支援
- 増資の株価の根拠を用意したい方はこちら 株価算定・企業価値評価
- 無料相談・お問い合わせはこちら お問い合わせフォーム
よくある質問
●第三者割当増資をすると、会社に税金はかかりますか?
払込みを受けた会社側は資本等取引にあたるため、増資そのものに法人税はかかりません(法人税法22条5項)。ただし、登録免許税(増加した資本金の額×0.7%、最低3万円)がかかるほか、増資後の資本金の額によって、増資をした期または翌期以降の消費税・法人税・事業税・住民税の扱いが変わることがあります。
●払込金額の全額を資本金にしなければいけませんか?
いいえ。払込額の2分の1を超えない額は、資本金にせず資本準備金にできます(会社法445条2項・3項)。
●増資の登記はいつまでに必要ですか?
払込期日から2週間以内に、本店所在地で変更登記をします(会社法915条1項)。払込期間を定めた場合は、期間の末日から2週間以内でも差し支えありません(同条2項)。
●投資家ごとに1株の価格を変えてもよいですか?
1回の募集の中では、払込金額などの募集事項を均等に定める必要があります(会社法199条5項)。別の募集として異なる価格で発行することは可能ですが、時価との差が大きいと有利発行として引受人に課税されるおそれがあります。
【主な根拠法令等】会社法37条・108条・113条・199条・200条・205条・208条・309条・322条・445条・466条・915条/登録免許税法別表第一第二十四号(一)ニ/消費税法9条・9条の2・12条の2・12条の3/法人税法22条5項・66条2項/租税特別措置法42条の3の2/法人税法施行令119条1項4号/所得税法施行令84条3項3号/地方税法52条・72条の2・312条・附則8条の3の3/法人税基本通達2-3-7/所得税基本通達23〜35共-6・23〜35共-7/相続税法基本通達9-4
※本記事は2026年10月2日時点の法令等に基づく一般的な解説です。個別の事案への適用・最終判断は、担当税理士にご確認ください。
関連キーワード
- スタートアップ
- 第三者割当増資
- 資金調達
- 資本金
- 資本準備金
- 有利発行
- 資本政策