海外SaaSやネット広告費は「税金の未払い」だらけ?スタートアップを狙う国際税務の罠とリバースチャージ
数多くのスタートアップをM&A・Exitへ導いてきたプラスト税理士法人です。
私たちは「出口」を知っているからこそ断言できます。
IPO準備や税務調査で最も「修正」が発生しやすいのが、この国際税務の分野です。
本記事では、多くの起業家が見落としている「海外への支払いにまつわる税金」の複雑なルールを、実務的な視点で取り上げます。
「GoogleやFacebook(Meta)の広告費、請求書を見たら消費税が0円だった。ラッキー!」
「海外の優秀なエンジニアに開発を頼んだ。日本の消費税がかからないから安く済んだ。」
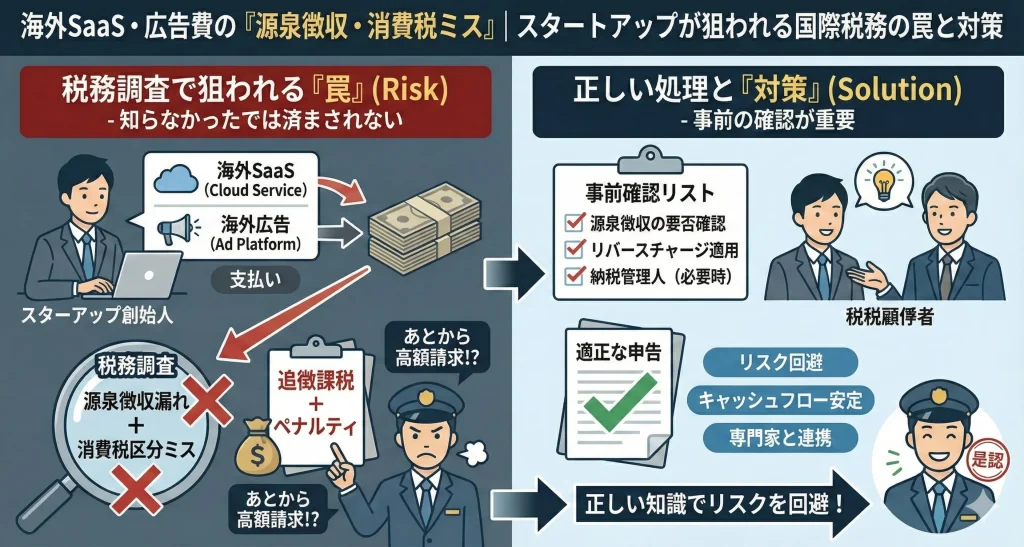
もしあなたが今、このように考えて経理処理をしているなら、数年後の税務調査で「数百万円の追徴課税」を受ける可能性が極めて高いです。
国境を越えたデジタル取引(クロスボーダー取引)が増えたことで、日本の税制は複雑化しています。
特にスタートアップは海外SaaSやクラウドサーバー(AWS/GCP)、ネット広告を多用するため、「無自覚な脱税」状態になりやすいのです。
今回は、海外取引に潜む2大リスク、「消費税(リバースチャージ)」と「源泉所得税」について解説します。
ネット広告・SaaSの罠「消費税リバースチャージ」とは?
Google広告、Meta広告、Zoom、AWSなど、海外企業が提供するサービスを利用する場合、消費税の扱いが国内取引とは異なります。
通常、消費税は「売り手(店)」が預かって納めます。
しかし、海外企業(売り手)からサービスを受ける場合、「買い手(あなた)」が代わりに消費税を計算して、日本の税務署に納めなければならないケースがあります。
これが「リバースチャージ方式」です。
【あなたの使っているサービスはどっち?】
複雑な定義は置いておき、実務上よく使うサービスで分類しました。
| サービス名(例) | 区分 | あなたのやるべき処理 |
|---|---|---|
| Google広告 Meta(FB/Insta)広告 TikTok広告 | 事業者向け (B2B) | 【リバースチャージ対象】 請求書に消費税は載っていませんが、一般課税で課税売上割合が95%未満の課税期間は、あなたが自分で10%を計算して申告する必要があります(同じ額が仕入税額控除の対象にもなります)。 ※海外法人と契約している場合の取扱いです。日本法人から請求されている場合は、通常の国内取引になります。 |
| AWS / GCP Zoom AdobeCC Slack | 消費者向け (B2C) | 【リバースチャージ対象外】 海外事業者が消費税を納めるため、あなたは納税する必要はありません。 (ただし、仕入税額控除には注意が必要 ※後述) |
【ここが落とし穴!】
「Google広告は消費税がかからないから、10%分お得だ」と勘違いしがちですが、実際は「後で自分で払う」だけです。
これを無視して申告していないと、税務調査で「消費税の申告漏れ」としてペナルティを課されます。
※課税売上割合が95%以上の課税期間や、簡易課税・2割特例を適用する課税期間は、当分の間リバースチャージの申告は不要です(免税事業者も対象外)。IPO準備などで課税売上割合が下がる期は注意が必要です。
「インボイス登録(適格請求書発行事業者)」かどうかの確認地獄
さらにややこしいのが、AWSやZoomなどの「消費者向け(B2C)サービス」の扱いです。
これらは原則として、あなたが支払った利用料を仕入税額控除するためには、相手の海外事業者が日本の国税庁に「適格請求書発行事業者」として登録されていて、登録番号の入ったインボイスを保存していることが必要です(旧「登録国外事業者制度」は2023年9月末で廃止され、インボイス制度に移行しました)。
● 相手が適格請求書発行事業者:登録番号入りのインボイスと帳簿を保存すれば控除可能。
● 相手が未登録(例:小規模な海外SaaS、マイナーなツール):控除不可(国内の取引で認められている80%・50%控除などの経過措置も使えません)。
「海外ツールだから全部同じ処理」で済ませていると、税務調査で「これは未登録事業者なので、消費税控除を取り消します」と否認され、過去に遡って修正を求められます。
海外エンジニアへの支払いは「源泉徴収」が必須?
消費税の次は、「所得税(源泉徴収)」の罠です。
最近では、Upworkなどのプラットフォームを通じて、海外のフリーランスエンジニアやデザイナーに業務委託するケースが増えています。
「相手は海外に住んでいる外国人だから、日本の所得税は関係ないでしょ?」
これは半分正解で、半分間違いです。
業務内容によっては「20.42%」引かないとアウト
日本の税法では、「国内源泉所得」に該当する場合、支払う側が20.42%の源泉所得税を天引きして、日本の税務署に納める義務があります。
● 単なる開発業務(役務提供): 一般的には源泉徴収不要なケースが多い。
● 著作権の譲渡や使用料(ロイヤリティ): デザインやプログラムの権利を買い取る場合など、契約内容によっては源泉徴収が必要になる。
【恐怖の「グロスアップ計算」】
もし源泉徴収が必要な取引なのに、手取り満額(100%)を海外に送金してしまった場合、税務調査で指摘されると、「徴収漏れした分」を会社が自腹で払うことになります。
● 契約: 100万円を支払う
● 本来: 795,800円を送金し、204,200円を税務署へ納税
● ミス: 100万円をそのまま送金してしまった
この場合、まず100万円を基準に本来の源泉税204,200円を会社が納めることになります。さらに、その204,200円を海外のエンジニアから回収しないと、その分も「手取りで支払った追加の報酬」とみなされ、源泉税が上乗せされます(1,000,000円÷(1−0.2042)−1,000,000円=256,597円)。結果、会社の負担は合計で約26万円に膨らみます。
後から海外のエンジニアに「税金分返して」と言っても、まず回収できません。完全に会社の持ち出し(損失)です。
租税条約の届出を忘れるな
「アメリカの企業だから、日米租税条約で免税になるはずだ」
確かに、条約によって免税や減税になるケースは多いです。
しかし、それは自動適用ではありません。
支払日の前日までに「租税条約に関する届出書」を日本の税務署に出していなければ、原則通りの税率(20.42%など)で徴収しなければなりません。
「条約があるから大丈夫だと思って届出を出していなかった」
これも、スタートアップがよくやる致命的なミスです。
まとめ:国際税務は「あとから修正」が一番痛い
国内の取引なら、ミスがあっても相手と話し合えばなんとかなります。
しかし、相手がGoogleやMeta、あるいは海外在住の個人の場合、一度払い過ぎた税金を取り戻したり、徴収し忘れた税金を回収したりするのは「ほぼ不可能」です。
結果として、会社が身銭を切ってペナルティを払うしかありません。
プラスト税理士法人の「統合型経理BPO」では、複雑怪奇なリバースチャージの判定や、インボイス登録の確認、源泉徴収の要否判定まで、すべてプロが代行します。
グローバルツールを使いこなすスタートアップだからこそ、足元の税務リスクもしっかり管理しましょう。
- 国際税務も丸投げできる「統合型経理BPO」 経理アウトソーシング
- まず全体像を知りたい方はこちら 【創業1・2期】スタートアップが税務で死なないための失敗7選と完全対策ガイド
関連キーワード
- スタートアップ
- 経理
- アウトソーシング
- BPO
- リバースチャージ
- 源泉徴収
- 国際税務