設立前の出費は「最強の節税カード」になる。創立費・開業費の範囲と領収書紛失時の対処法
数多くのスタートアップをM&A・Exitへ導いてきたプラスト税理士法人です。
私たちは「出口」を知っているからこそ断言できます。
創業前のレシートを捨てる行為は、将来の現金をドブに捨てるのと同じです。
本記事では、スタートアップの特権である「任意償却(好きな時に経費にする魔法)」と、領収書がない場合の泥臭い経費化テクニックについて解説します。
「会社を作る前の打ち合わせ代、個人の財布から出したけど、経費にならないよね?」
「領収書、どこかに失くしちゃった…」
もしあなたが、設立前のレシートをゴミ箱に捨てているなら、今すぐ拾い上げてください。
会社設立前にかかった費用は、単なる経費ではありません。 「創立費・開業費」という特別な資産として計上することで、「将来、黒字が出たタイミングで、好きな金額を経費にして税金を消せる」という、最強の節税カード(繰延資産)に変わるからです。
今回は、どこまでが創立費・開業費として認められるのか、そして「領収書がない場合」はどうすればいいのか、実務的な裏技を解説します。
なぜ「設立前の経費」が最強なのか?(任意償却の魔法)
通常の経費は「使ったその年」に計上しなければなりません。
赤字の年に経費を計上しても、節税効果は薄いです。
しかし、設立前にかかった「創立費」と「開業費」は違います。 税務上、「任意償却(にんいしょうきゃく)」という特例が認められています。
任意償却のメリット
● いつでもいい: 設立1年目でも、5年目でも、10年目でも経費にできます。
● いくらでもいい: 全額一括でも、毎年少しずつでもOKです。
つまり、創業期(赤字)は資産として温存しておき、「利益が出て法人税が高くなりそうな年」に、このカードを切って利益を圧縮する(税金を減らす)ことができるのです。
「創立費」と「開業費」の違いと範囲
この2つは似ていますが、明確な期間の区切りがあります。
① 創立費(設立準備〜登記完了まで)
会社の設立登記にかかった費用です。
● 定款作成費用、公証人役場の手数料
● 登録免許税(株式会社なら最低15万円)
● 設立登記を依頼した司法書士への報酬
● 発起人の打ち合わせ費用、設立準備のための交通費
② 開業費(登記完了〜営業開始まで)
会社はできたけど、まだ売上が立つ(営業開始)までの準備期間に、開業準備のために特別に支出した費用です(法人税法施行令14条1項2号)。
● オフィスの賃借料、水道光熱費
● PC、デスク、名刺、印鑑などの購入費(※10万円未満のもの)
● 打ち合わせの会議費、接待交際費
● HP作成費、チラシなどの広告宣伝費
● 従業員の給与
【注意】 商品の仕入れ代金(棚卸資産)や、10万円以上の高額な備品(固定資産)は、開業費には含めず、それぞれの科目で処理します。
※オフィスの家賃や従業員の給与のように、開業後も毎月かかる費用は、税務上「開業準備のために特別に支出する費用」に当たるかの判断が分かれます。開業費に含める場合は、開業準備のための支出であることを説明できるようにしておきましょう。
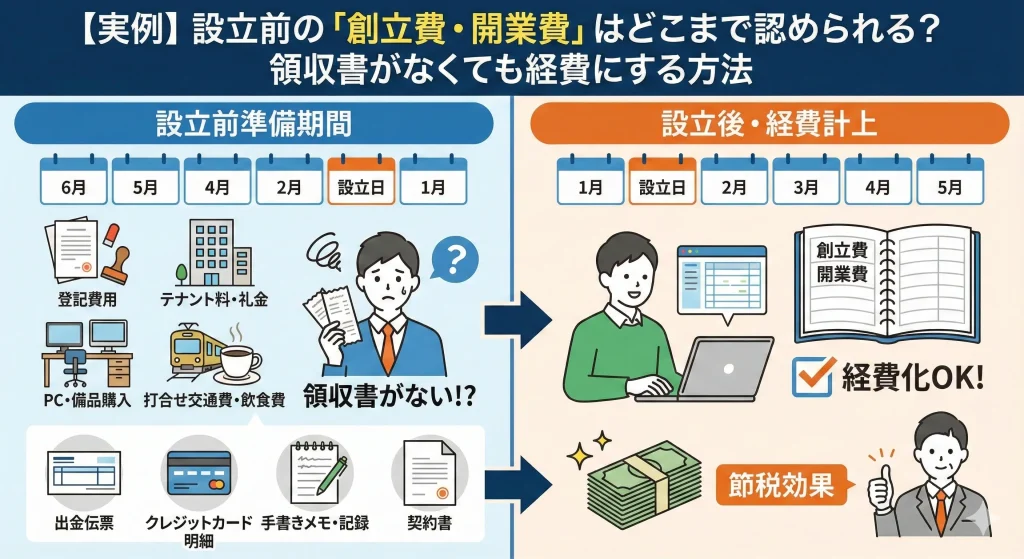
「領収書がない!」諦める前の救済措置
設立前は個人の財布で支払うことが多く、うっかり領収書をもらい忘れたり、紛失したりしがちです。
原則は「領収書必須」ですが、実務上は以下の方法で経費として認められる可能性があります。
必殺技:「出金伝票(しゅっきんでんぴょう)」を書く
文房具屋や100円ショップで売っている「出金伝票」を使います。
以下の4点を具体的に記入することで、領収書の代わりとして証明力を持たせることができます。
※ただし、これは法人税の経費としての証明です。消費税の課税事業者が仕入税額控除を受けるには、原則としてインボイス(適格請求書)の保存が必要で、出金伝票では代用できません(1万円未満の少額特例などの例外を除く)。
| 項目 | 記入内容(例) |
|---|---|
| 日付 | 202X年 X月 X日 |
| 支払先 | スターバックス ○○店 |
| 金額 | 1,200円 |
| 内容(摘要) | 共同創業者 A氏との事業計画打ち合わせ代として |
さらに証拠を固めるテクニック
● カレンダーや手帳と突合する: 「この日に○○氏とアポがあった」という記録があれば、出金伝票の信憑性が増します。
● クレカ明細や通帳記録: 領収書がなくても、クレジットカードの利用明細や通帳の出金記録があれば、出金伝票とセットにすることで強い証拠になります。
※ただし、あまりに金額が大きい場合や、頻度が異常に多い場合は、税務調査で否認されるリスクがあります。
「万が一の救済策」と考えてください。
個人の財布から出したお金はどう処理する?
設立前は「法人の銀行口座」がまだ存在しません。
そのため、社長個人のポケットマネーや個人口座から支払うことになります。
この場合の経理処理(仕訳)は、以下のように「役員借入金」として処理します。
(借方)創立費 10,000円 / (貸方)役員借入金 10,000円
これは「会社が社長から1万円借りて、経費を払った」という意味になります。
この「役員借入金」は、会社が儲かった時に、無税で社長個人に返金(会社から引き出し)することができます。
つまり、設立前の領収書を集めることは、「将来、社長が会社から非課税でお金を回収する権利」を貯金しているのと同じことなのです。
まとめ:レシート1枚が将来のキャッシュを守る
「細かいレシートなんて面倒くさい」 その気持ちは分かります。
しかし、スタートアップにとってキャッシュは命です。
創業前の打ち合わせのコーヒー代、法務局に行くための電車賃。
これらを積み上げれば数十万円、数百万円になります。
それを「開業費」として計上しておけば、将来大きな利益が出た時に、法人税を数十万円単位で節約できるのです。
プラスト税理士法人では、領収書の丸投げ記帳代行から、これらの開業費を漏らさず計上するサポートを行っています。
「これって経費になる?」と迷ったら、捨てる前にまずはご相談ください。
- 面倒な領収書整理も丸投げ「統合型経理BPO」経理アウトソーシング
- まず全体像を知りたい方はこちら 【創業1・2期】スタートアップが税務で死なないための失敗7選と完全対策ガイド
関連キーワード
- スタートアップ
- 経理
- アウトソーシング
- BPO
- 創立費
- 開業費
- 任意償却