税制適格ストックオプションの導入手続き(会社法)と、権利行使価額の下限となる「付与時の株価」の決め方を国税庁Q&Aで整理|原則方式・特例方式、優先株式がある場合の計算例まで
数多くのスタートアップの資本政策と株価算定を支援してきたプラスト税理士法人です。
「優秀なメンバーに報いるために、ストックオプションを出したい」
「VCから高い株価で調達した直後だけど、税制適格ストックオプションの権利行使価額もその株価にしないといけないの?」
税制適格ストックオプションは、スタートアップの採用・定着の強力な武器です。ただし税理士法人として忖度なしでお伝えすると、実務でいちばん迷い、失敗しやすいのは「権利行使価額をいくらにするか(=付与時の株価の決め方)」です。
本記事では、はじめて税制適格ストックオプションを導入するスタートアップの経営者・CFOに向けて、導入の流れと、国税庁のQ&Aに基づく株価の決め方(優先株式を発行している場合の計算例を含む)を解説します。「付与した後で税制適格が外れていた」とならないために、ぜひ最後までご覧ください。
この記事の結論
• 税制適格ストックオプションとは、租税特別措置法29条の2の要件を満たして無償で付与され、権利行使時の給与課税が繰り延べられ、株式を売却した時に譲渡所得として課税されるストックオプションです。
• 導入は「資本政策で枠を決める→付与時の株価を算定→株主総会の特別決議→割当て・付与契約→登記(2週間以内)→調書の提出(翌年1月31日まで)」の順に進めます。
• 非上場会社の権利行使価額は、国税庁Q&Aの「特例方式」(財産評価基本通達の例による算定)で算定した株価以上であれば税制適格の要件を満たし、直近の増資価格に合わせる必要はありません。ただし、投資契約・会計・資金調達時の説明は別に確認が必要です。
1. 税制適格ストックオプションとは?要件の全体像
税制適格ストックオプションとは、租税特別措置法29条の2の要件を満たして無償で付与され、権利行使時の給与課税が繰り延べられ、株式を売却した時に譲渡所得として課税されるストックオプションです。要件は次の7つです。
| 主な要件(租税特別措置法29条の2・国税庁Q&A 問6を整理) | ポイント |
|---|---|
| ① 付与の対象と方法 | 発行会社またはその50%超子会社などの取締役・執行役・使用人(監査役は対象外。認定を受けた計画に従事する社外の高度人材も対象になり得る)に、無償で付与すること。付与決議の日に発行済株式の3分の1超(上場会社は10分の1超)を持つ大口株主とその特別関係者は対象外のため、創業者自身は対象にならないことが多い(同条1項、同法施行令19条の3) |
| ② 権利行使の期間 | 付与決議の日後2年を経過した日から10年を経過する日まで(設立5年未満の非上場会社など一定の会社は15年)(同条1項1号) |
| ③ 年間の権利行使価額の上限 | 原則として年間1,200万円以下。付与決議の日に設立5年未満の会社は年2,400万円以下、設立5年以上20年未満で一定の要件を満たす会社は年3,600万円以下(同条1項2号・ただし書) |
| ④ 権利行使価額 | 付与契約を結んだ時の1株あたりの価額(株価)以上であること(同条1項3号。本記事の中心テーマ) |
| ⑤ 譲渡の禁止 | ストックオプションの譲渡が禁止されていること(同条1項4号) |
| ⑥ 株式の交付 | 会社法238条1項の募集事項に反しない方法で株式を交付すること(同条1項5号) |
| ⑦ 取得した株式の管理 | 証券会社等への保管の委託、または(譲渡制限株式であれば)発行会社自身による管理(同条1項6号) |
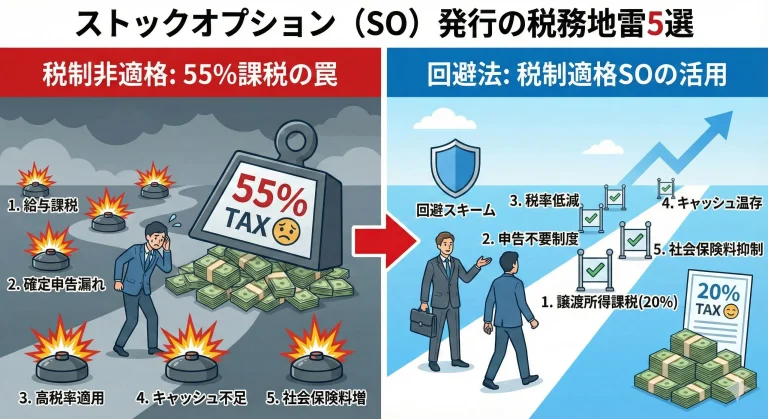
③と⑦は令和6年度の税制改正で緩和されました。どの要件も、付与契約書に正しく書き込んでおくことが前提になります。このうち実務で特に失敗が多い要件と、1つでも外したときの課税(権利行使時に給与として最大約55%)は、次の記事で詳しく解説しています。
参考記事:【SO発行】従業員が破産する「税制非適格」の恐怖|55%課税を防ぐ5つの絶対要件
2. 税制適格ストックオプションの導入の流れ(非公開会社の6ステップ)
多くのスタートアップは、株式の譲渡に会社の承認が必要な非公開会社(株式譲渡制限会社)です。この前提で、標準的な流れを整理します。
ステップ① 資本政策の中で「付与の枠」を決める
誰に、いつ、何株分を渡すかは、今後の資金調達やIPO・M&Aまでの持株比率の計画(資本政策)と一体で決めます。VCから出資を受けている場合は、投資契約・株主間契約で、ストックオプションの発行枠や付与の条件、VCの事前承諾の要否が定められていないかを必ず確認します。また、権利を行使できる期間が始まる時点で、新株予約権の目的となる株式の数が、定款の発行可能株式総数の空きの範囲に収まっている必要があります(会社法113条4項)。
ステップ② 付与時の株価を算定し、権利行使価額を決める
次の章で詳しく解説する、もっとも重要な工程です。
ステップ③ 募集事項を株主総会の特別決議で決める
新株予約権の内容・数、無償であること、割当日などの募集事項は、非公開会社では株主総会の決議で定めます(会社法238条1項・2項、特別決議は309条2項6号)。株主総会で上限などを定めて、取締役会に決定を委任することもできます(会社法239条。割当日が決議の日から1年以内の募集に限る)。
優先株式などを発行している種類株式発行会社では、定款に別段の定めがない限り、普通株式の株主による種類株主総会の決議も必要です(会社法238条4項・239条4項)。
取締役に報酬として付与する場合は、新株予約権の数の上限などを株主総会で定める報酬決議も必要です(会社法361条1項4号)。なお、公開会社では原則として取締役会の決議で足りますが、無償での発行が特に有利な条件に当たる場合は株主総会の特別決議が必要です(会社法240条1項・238条3項)。
ステップ④ 割当てを決め、付与契約を結ぶ
目的である株式が譲渡制限株式である場合や、譲渡制限新株予約権である場合の割当ては、取締役会設置会社では取締役会、それ以外の会社では株主総会(特別決議)で決めます。定款で別段の定めをすることもできます(会社法243条2項・309条2項6号。総数引受契約による場合は244条3項の承認)。
付与契約書には、権利行使期間・年間上限・譲渡禁止・株式の管理方法など、税制適格の要件をすべて盛り込みます。あわせて、退職時の権利の扱い、行使条件(IPO・M&Aなど)、段階的に行使できるようにする場合のスケジュール、M&A時の扱いも決めておきます。行使できるのは付与決議の日から2年経過後なので、行使のスケジュールはこの要件と矛盾しないよう設計します。
ステップ⑤ 新株予約権の発行を登記する
割当日から2週間以内に、本店所在地で変更登記をします(会社法915条1項)。
ステップ⑥ 税務署に調書を提出する
付与した年の翌年1月31日までに、「特定新株予約権の付与に関する調書」を税務署に提出します(租税特別措置法29条の2第6項)。発行会社が取得株式を管理する方法を選んだ場合は、毎年1月31日までに「特定株式等の異動状況に関する調書」の提出も必要です(同条7項)。
将来、権利行使を受けるときは、行使する人から大口株主に当たらないことなどを誓約する書面を受け取り、保存します(同条2項・3項)。
3. 権利行使価額(行使価格)の決め方|付与時の株価算定は「原則方式」と「特例方式」
税制適格の要件では、1株あたりの権利行使価額が付与契約を結んだ時の1株あたりの価額以上であることが求められます(租税特別措置法29条の2第1項3号)。どの日の株価で判定するかは、次のとおりです。
• 付与決議の日:株主総会(または委任を受けた取締役会)で募集事項を決めた日
• 付与契約の日:付与を受ける本人と契約を結んだ日
• 判定は原則として付与契約の日の株価で行いますが、付与契約の日が付与決議の日や募集事項の決定の決議の日から6か月以内であれば、それらの決議の日の株価で判定して差し支えありません(国税庁Q&A 問7)
非上場株式の「株価」の算定方法について、国税庁のQ&A(「ストックオプションに対する課税(Q&A)」)は次の2つを示しています。
| 方式 | 算定方法 | ポイント |
|---|---|---|
| 原則方式 | 税務上の時価の原則的な決め方(所得税基本通達23~35共-9の例)。売買実例(=最近おおむね6か月以内に実際に売買・発行された価格)があればその価額、なければ類似会社の株価や純資産価額等を参考にした価額 | 増資は売買実例として扱われる(新株予約権の発行・行使は売買実例に当たらない)。種類株式を発行している場合は、株式の種類ごとに売買実例の有無を判定する |
| 特例方式 | 一定の条件のもと、財産評価基本通達(相続税の評価ルール)の例により算定(純資産価額方式、類似業種比準方式など) | 取引相場のない株式なら、売買実例の有無にかかわらず選択できる。税制適格ストックオプションの権利行使価額の判定でのみ使える(いわゆるセーフハーバーと呼ばれることもある) |
つまり、VCから高い株価で増資を受けた直後でも、特例方式で算定した価額以上であれば、税制適格の権利行使価額の要件を満たします。これは、令和5年7月に国税庁が租税特別措置法関係通達(29の2-1)を新設し、Q&Aとあわせて明確にした、スタートアップにとって重要なポイントです。増資時の株価の決め方は、次の記事で解説しています。
参考記事:【第三者割当増資】スタートアップが知らないと損する手続きと税務の落とし穴5つ|資本金「1,000万円・1億円の壁」
| 特例方式で権利行使価額を低く設定するときに、あわせて確認すること | 内容 |
|---|---|
| 投資契約・株主間契約 | ストックオプションの発行枠や権利行使価額、付与そのものに、VC(優先株主)の事前承諾が必要とされていることが多い |
| 会計 | 権利行使価額が会計上の株式の評価額を下回ると、株式報酬費用(=ストックオプションを人件費として計上すること)が生じる場合がある(企業会計基準第8号)。IPOを目指す会社は監査法人と事前に確認する |
| 説明資料 | 直近の増資価格との差を、次のラウンドの投資家や上場審査で説明できるよう、株価算定書などの根拠資料を残しておく |
特例方式で算定する場合は、次の3点にも注意が必要です(国税庁Q&A 参考3、租税特別措置法関係通達29の2-1)。
• 付与を受ける人が発行会社の「中心的な同族株主」(創業者一族など、議決権の多くを持つ株主グループの中心人物)に当たる場合は、会社の規模にかかわらず「小会社」として評価する
• 会社が土地や上場有価証券を持っている場合、それらは付与契約時の価額で評価する
• 純資産価額の計算では、含み益に対する法人税額等相当額を控除しない
4. 計算例|VCが優先株式で出資しても、普通株式の価額は増資価格まで上がらない
アーリー期のスタートアップは、財産評価基本通達上の「小会社」などに当たり、純資産価額方式で評価することが多いため、国税庁Q&Aの純資産価額方式の計算例を紹介します(数値はQ&Aのとおり)。
| 項目 | 例①(普通株式のみ)Q&A 問8 | 例②(優先株式あり・参加型)Q&A 問9 | (参考)例②が非参加型の場合 Q&A 問9 注4 |
|---|---|---|---|
| 直前期末の純資産価額(相続税評価額ベース) | 50万円 | 200万円 | 200万円 |
| 発行済株式数 | 普通株式1,000株 | 普通株式1,000株+優先株式1,000株(VCが1株1,500円で引受け、残余財産150万円を優先分配) | 同左 |
| 計算 | 50万円 ÷ 1,000株 | (200万円 − 優先分配150万円)÷ 2,000株 | (200万円 − 優先分配150万円)÷ 普通株式1,000株 |
| 普通株式1株あたりの価額 | 500円 | 250円 | 500円 |
例②では、VCの出資で会社の資産が増えても、その分は優先分配額として差し引かれるため、普通株式の価額は1株250円にとどまり、VCの引受価格(1株1,500円)まで上がりません。参加型(=優先分配を受けた後、残りの財産の分配にも普通株式と一緒に加わるタイプ)の場合は普通株式と優先株式の合計数で割り、非参加型(=優先分配分しか受け取らないタイプ)の場合は普通株式の数だけで割ります。優先分配の倍率が1.5倍・2.0倍の場合も、その優先分配額を差し引いて計算します。J-KISS型新株予約権(=シード期の資金調達に使われ、将来の株式発行時に株式に転換される新株予約権)など、残余財産の優先分配を受けられる新株予約権は、優先株式として扱って差し支えないとされています。
あわせて、次の点も押さえておきましょう。
• 原則:純資産価額は直前期末の決算で算定してよい
• 仮決算(=期の途中で締めて作る決算)が必要な場合:①付与契約日が直前期末から6か月を超え、かつ純資産価額が直前期末の2倍を超えている場合、②直前期末から付与契約日までに株式を発行している場合(②は、払込額を直前期末の純資産に加算する方法でもよい)
• 発行済株式数は、直前期末ではなく付与時の株式数を使う
• 純資産価額がマイナスなら株価は0円となり、権利行使価額は1円以上の任意の額とする
なお、権利行使価額が低いほど、年間の上限(③)の範囲で行使できる株式数は増えます。たとえば設立5年未満の会社(年2,400万円)で、権利行使価額が1株5万円なら年480株まで、1株250円なら年96,000株まで行使できる計算です(数値は仮のもの)。
特例方式には「配当還元方式」も含まれる。ただし、スタートアップでは安くなるとは限らない
特例方式は財産評価基本通達の例によるため、付与を受ける人が「同族株主以外の株主等」に当たる場合は、配当還元方式(=直前2期の平均配当額を10%で割り戻して株価を求める方法)で算定することもできます(租税特別措置法関係通達29の2-1、国税庁Q&A 参考3、財産評価基本通達188・188-2。開業前・休業中・清算中の会社などを除く)。配当をしていない会社では、年配当金額を2円50銭として計算するため、1株あたりの価額は「直前期末の1株あたりの資本金等の額 ÷ 2」になります。
ただし、次の点に注意が必要です。
• 使える人:議決権の30%以上(最も多いグループが50%超を持つ会社では50%超)を持つ株主グループ(本人と親族などの同族関係者)を「同族株主」といい、同族株主のいる会社では、同族株主グループに属さない人は、従業員でも役員でも「同族株主以外の株主」に当たり得ます。創業者の親族など同族株主グループの人は、原則として使えません(議決権5%未満で役員でない一部の親族などの例外があります)。また、VCからの調達で同族株主がいなくなった会社では、本人のグループの議決権が15%未満かどうかなど別の基準で判定し、15%以上のグループに属する役員は使えません(財産評価基本通達188)。
• 1回の発行で権利行使価額は1つ:付与する相手によって使える方式が異なる場合は、高いほうの価額に合わせるか、発行の回を分けて検討します(会社法236条1項2号・238条1項・5項)。
• 安くなるとは限らない:配当還元価額が原則的評価方式(純資産価額方式など)による価額を超える場合は、原則的評価方式の価額によります(同188-2ただし書)。無配の会社の配当還元価額は「1株あたりの資本金等の額(=これまでの払込額の累計を株数で割った額)の半分」で決まり、赤字や優先分配額の影響を受けません。一方、純資産価額方式による普通株式の価額は、赤字の累積や優先株式の優先分配額の差し引きで小さくなります。このため、赤字が続いていたり、VCから優先株式で調達したりしたスタートアップでは、配当還元価額のほうが高くなることが少なくありません。
• 個別の検討が必要な点:種類株式を発行している場合の配当還元価額の計算方法(国税庁のQ&A・通達に具体的な定めはありません)、付与契約時点の議決権で判定するか行使後の株式を含めるかなど同族株主等の判定の方法、増資が「直前期末の1株あたりの資本金等の額」にいつ反映されるかは、会社ごとに確認が必要です。
• 見直しの対象:配当還元方式は、国税庁の有識者会議で、使える株主の範囲や計算方法(最低配当2円50銭など)の見直しが議論されています。
| 項目 | 例②の数値で試算(優先株式の払込額の全額が資本金等の額になり直前期末に反映済みで、普通株式・優先株式を区別せず会社全体の資本金等の額を発行済株式数で割ると仮定) |
|---|---|
| 資本金等の額 | 普通株式1,000株 × 1,000円 + 優先株式1,000株 × 1,500円 = 250万円 |
| 1株あたりの資本金等の額 | 250万円 ÷ 2,000株 = 1,250円 |
| 配当還元価額(無配) | 2円50銭 ÷ 10% × 1,250円 ÷ 50円 = 625円 |
| (参考)普通株式の払込額だけで計算した場合 | 100万円 ÷ 1,000株 = 1,000円 → 2円50銭 ÷ 10% × 1,000円 ÷ 50円 = 500円 |
| 純資産価額方式による価額(前掲・Q&A 問9の数値) | 250円 |
| 使う価額 | いずれの計算でも配当還元価額のほうが高いため、原則的評価方式の250円 |
反対に、利益が積み上がって純資産が払込額を大きく上回っている会社(無配なら、普通株式1株あたりの純資産価額が1株あたりの資本金等の額の半分を超える会社)では、配当還元価額のほうが低くなります。「配当還元方式なら安い」と決めつけず、両方の方式で算定して比べることが大切です。
5. 導入前に知っておきたい3つの落とし穴
落とし穴① 付与後の契約変更は原則NG(権利行使価額の引下げは例外あり)
付与契約で定めた事項を後から変更すると、原則として税制適格ではなくなります(Q&A 問10)。要件と関係のない事項の変更や、当初契約の範囲内での変更は認められる場合があります。また、令和5年7月の通達改正より前に結んだ契約について、通達に沿った価額まで権利行使価額を引き下げる変更は、例外として認められています(判定は当初の付与契約時の株価で行います)。それでも、権利行使価額は最初に正しく決めるのが鉄則です。
落とし穴② 優先株式の扱いは「付与の時点」で決まる
将来普通株式に転換する予定の優先株式でも、付与契約時に種類株式であれば種類株式として扱い、その優先分配額を差し引いて普通株式の価額を計算します。IPO直前などに優先株式を普通株式に転換した後で付与すると、この差し引きができなくなる場合があります。資本政策表と付与のタイミングを合わせて確認しましょう。
落とし穴③ 株価の評価ルールそのものが見直されている
特例方式が依拠する財産評価基本通達は、国税庁の「取引相場のない株式の評価に関する有識者会議」で抜本的な見直しが議論されています。第5回資料(令和8年8月20日)では、配当還元方式の見直しに当たり、税制適格ストックオプションへの影響も考慮した見直しが必要という意見が示されています(取扱いは未定)。付与の予定がある会社は、今後の動向を確認しておきましょう。
参考記事:【2026年最新】非上場株式(自社株)の評価が大きく変わる?国税庁 有識者会議の要点と、オーナー・スタートアップへの影響
6. まとめ|税制適格ストックオプションは「株価の根拠」で決まる
そのストックオプションの権利行使価額、根拠を説明できますか?
「直近の増資価格にしておけば安全」と決めると、従業員の利益が必要以上に小さくなります。逆に「とりあえず1円」と決めると、付与時の株価を下回り、税制適格の要件を満たさなくなるおそれがあります。
次のどれかに当てはまるなら、付与の前に一度確認すべきです。
• VCから優先株式で調達した後に、ストックオプションを付与しようとしている
• 権利行使価額の根拠となる株価算定書がない
• 付与契約書がひな型のままで、税制適格の要件を確認していない
• 取締役にも付与する予定だが、報酬決議や投資契約上の承諾を確認していない
参考記事:【創業1・2期】スタートアップが税務で死なないための失敗7選と完全対策ガイド
ストックオプションの導入・株価算定でお悩みなら、プラスト税理士法人へご相談ください
こんな経営者様はご相談ください。
• はじめて税制適格ストックオプションを導入する
• 特例方式で付与時の株価を算定し、権利行使価額の根拠を残したい
• 資本政策の中で、付与の枠とタイミングを設計したい
プラスト税理士法人は、資本政策の設計から付与時の株価算定、付与後の調書の提出や経理・税務までを一気通貫でご支援します。登記は提携の司法書士と連携して進めます。
- 資金調達・資本政策・ストックオプションの支援内容はこちら 創業・スタートアップ支援
- 付与時の株価を算定したい方はこちら 株価算定・企業価値評価
- 無料相談・お問い合わせはこちら お問い合わせフォーム
よくある質問
●税制適格ストックオプションとは何ですか?
租税特別措置法29条の2の要件を満たして無償で付与され、権利行使時の給与課税が繰り延べられ、株式を売却した時に譲渡所得として課税されるストックオプションです。
●権利行使価額は、直近の増資価格(VCの投資価格)にしなければいけませんか?
いいえ。取引相場のない株式(非上場株式。上場承認後の公開途上にある株式などを除きます)であれば、一定の条件のもと財産評価基本通達の例により算定する「特例方式」を選ぶことができ、その価額以上であれば権利行使価額の要件を満たします(国税庁「ストックオプションに対する課税(Q&A)」問7)。
●権利行使価額を1円にできますか?
特例方式で算定した純資産価額がマイナスの場合、株価は0円となり、権利行使価額は1円以上の任意の額とすることができます(同Q&A 問8・問9)。株価がプラスの場合は、その価額以上にする必要があります。
●ストックオプションの株価に、配当還元方式は使えますか?
特例方式は財産評価基本通達の例によるため、付与を受ける人が「同族株主以外の株主等」に当たる場合は配当還元方式でも算定できます(租税特別措置法関係通達29の2-1、国税庁Q&A 参考3、財産評価基本通達188・188-2)。ただし、配当還元価額が原則的評価方式による価額を超える場合は原則的評価方式によります(同188-2ただし書)。無配の会社の配当還元価額は1株あたりの資本金等の額の半分で決まるため、赤字が続く会社や優先株式で調達した会社では、配当還元方式を選んでも価額が下がらないことが少なくありません。
●付与した後に権利行使価額を下げられますか?
付与契約で定めた事項を変更すると、原則として税制適格ではなくなります。ただし、令和5年7月の通達改正より前に結んだ契約について、通達に沿った価額まで権利行使価額を引き下げる変更は、例外として認められています(同Q&A 問10)。
●付与した後に必要な手続きと期限は?
新株予約権の発行の変更登記(割当日から2週間以内)と、付与した年の翌年1月31日までの「特定新株予約権の付与に関する調書」の提出が必要です(会社法915条1項、租税特別措置法29条の2第6項)。発行会社が取得株式を管理する場合は、毎年1月31日までに「特定株式等の異動状況に関する調書」も提出します(同条7項)。
【主な根拠法令等】租税特別措置法29条の2/同法施行令19条の3/租税特別措置法関係通達(所得税編)29の2-1/会社法113条4項・238条・239条・240条・243条・244条・309条2項6号・361条1項4号・915条1項/所得税基本通達23~35共-9/財産評価基本通達(188・188-2ほか)/企業会計基準第8号/国税庁「ストックオプションに対する課税(Q&A)」(令和6年11月最終改訂)問6〜問10/国税庁「取引相場のない株式の評価に関する有識者会議」第5回資料(令和8年8月20日)
※本記事は2026年10月6日時点の法令・国税庁の公表資料に基づく一般的な解説です。個別の事案への適用・最終判断は、担当税理士にご確認ください。
関連キーワード
- スタートアップ
- 税制適格ストックオプション
- ストックオプション導入
- 権利行使価額
- 株価算定
- 優先株式
- 資本政策